TH
 EN
เงินเฟ้อและอสังหาเชียงใหม่ ทำไมทรัพย์ถึงเป็นเครื่องมือป้องกันเงินเฟ้อที่ดีและข้อควรระวัง
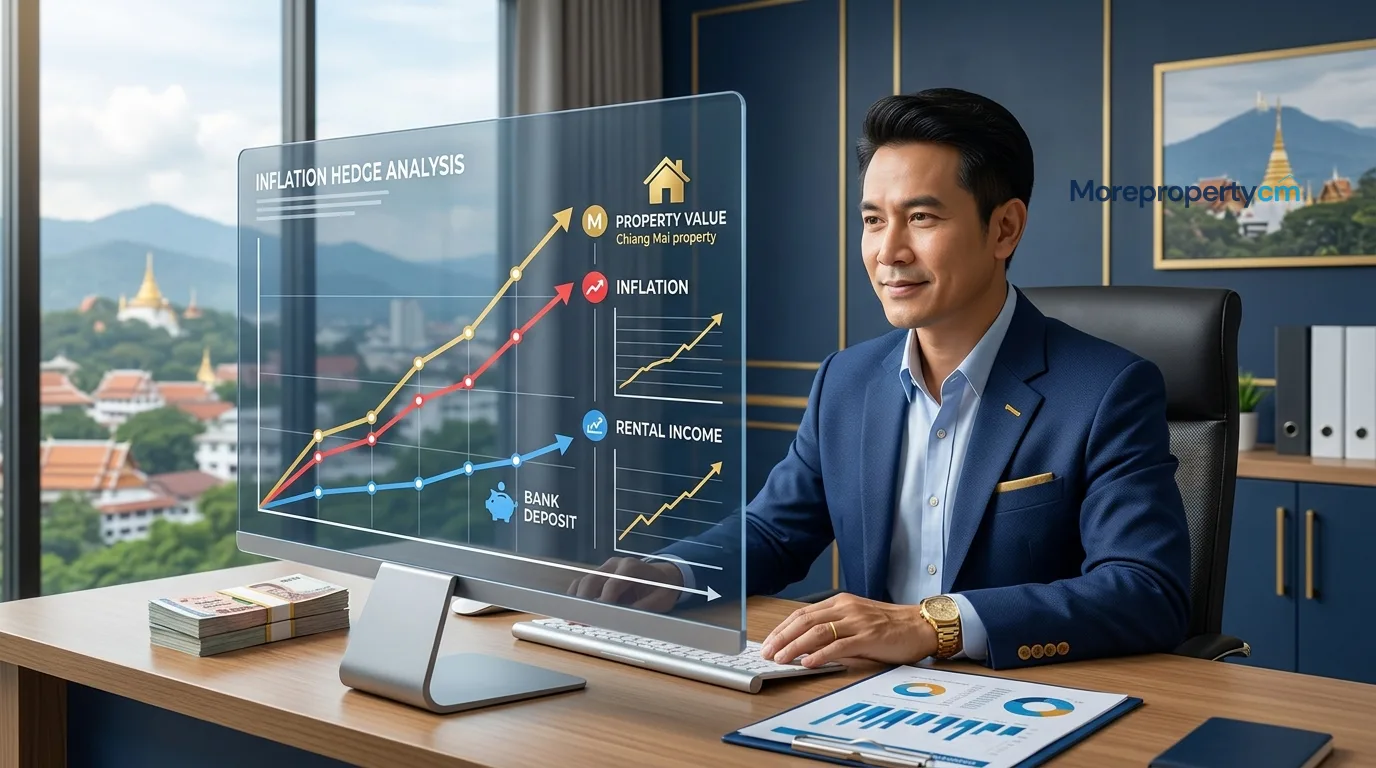
ในช่วงที่เงินเฟ้อสูงขึ้น สินทรัพย์ที่ดีที่สุดคือสิ่งที่มูลค่าเพิ่มขึ้นตามหรือเร็วกว่าอัตราเงินเฟ้อ อสังหาริมทรัพย์มักถูกพูดถึงในฐานะ Inflation Hedge ที่ดี แต่มีรายละเอียดที่ต้องเข้าใจค่ะ
กลไกที่ทำให้อสังหาเป็น Inflation Hedge
1. ค่าเช่าปรับตามเงินเฟ้อได้
เมื่อค่าครองชีพสูงขึ้น เจ้าของทรัพย์สามารถปรับค่าเช่าขึ้นตามได้เมื่อหมดสัญญาแต่ละรอบ รายได้จากค่าเช่าจึงรักษาอำนาจซื้อได้ดีกว่าเงินฝากที่ดอกเบี้ยต่ำกว่าเงินเฟ้อ
ตัวอย่าง: ถ้าเงินเฟ้อ 3% ต่อปี และเช่าอยู่ที่ 10,000 บาท/เดือน หลังสัญญาหมด ค่าเช่าใหม่อาจปรับเป็น 10,300-10,500 บาท/เดือน (ตามกลไกตลาด)
2. ราคาทรัพย์มักขึ้นตามเงินเฟ้อหรือเร็วกว่า
ต้นทุนก่อสร้างสูงขึ้นตามเงินเฟ้อ ทำให้ทรัพย์ที่มีอยู่มีมูลค่าสูงขึ้นตาม ที่ดินซึ่งเป็นทรัพยากรจำกัดมักขึ้นราคาเร็วกว่าเงินเฟ้อในย่านที่มีการพัฒนา
3. การกู้สินเชื่อในช่วงเงินเฟ้อมีข้อได้เปรียบ
ถ้ากู้ในอัตราดอกเบี้ยคงที่ก่อนเงินเฟ้อสูง เมื่อเงินเฟ้อสูงขึ้น มูลค่าหนี้จริง (Real Value) ลดลง ผ่อนด้วยเงินที่ "ถูกลง" ในความเป็นจริง
เปรียบเทียบกับสินทรัพย์อื่นในช่วงเงินเฟ้อ
เงินฝากธนาคาร: แพ้เงินเฟ้อถ้าดอกเบี้ยต่ำกว่าอัตราเงินเฟ้อ
พันธบัตรรัฐบาล (ดอกเบี้ยคงที่): มูลค่าจริงลดลงถ้าเงินเฟ้อสูงกว่าดอกเบี้ย
หุ้น: อาจขึ้นหรือลง ขึ้นกับอุตสาหกรรมและสภาวะตลาด
ทองคำ: ป้องกันเงินเฟ้อได้ดี แต่ไม่สร้าง Passive Income
อสังหา: ทั้งสร้าง Income และมูลค่าขึ้น แต่สภาพคล่องต่ำ
ข้อควรระวัง
เงินเฟ้อที่เกิดจากดอกเบี้ยสูงทำให้กู้แพงขึ้น
Central Bank ที่ขึ้นดอกเบี้ยเพื่อสู้เงินเฟ้อทำให้สินเชื่อบ้านแพงขึ้น Demand อาจลดลงชั่วคราวและกดราคาทรัพย์ได้ในระยะสั้น
ทรัพย์ที่ด้อยทำเลไม่ได้ป้องกันเงินเฟ้อ
เฉพาะทรัพย์ที่มีทำเลดีและ Demand จริงเท่านั้นที่ราคาขึ้นตามเงินเฟ้อ ทรัพย์ที่ทำเลไม่ดีอาจทรงตัวหรือลงแม้มีเงินเฟ้อ
ค่าใช้จ่ายบำรุงรักษาก็สูงขึ้นตามเงินเฟ้อ
ค่าซ่อม ค่าวัสดุ และค่าแรงช่างสูงขึ้นเมื่อเงินเฟ้อสูง ต้องนำมาคำนวณในการประเมิน Net Return ที่แท้จริง
MORE Value. MORE Trust. Always.
สอบถามเพิ่มเติม หรือนัดชมทรัพย์ได้ที่
Line: @morecm | www.morepropertycm.co.th
อรกัญญา: 083-236-9428
เอกนรินทร์: 096-236-9745
เงินเฟ้อและอสังหาเชียงใหม่ ทำไมทรัพย์ถึงเป็นเครื่องมือป้องกันเงินเฟ้อที่ดีและข้อควรระวัง
12 ต.ค. 69
17 ครั้ง