TH
 EN
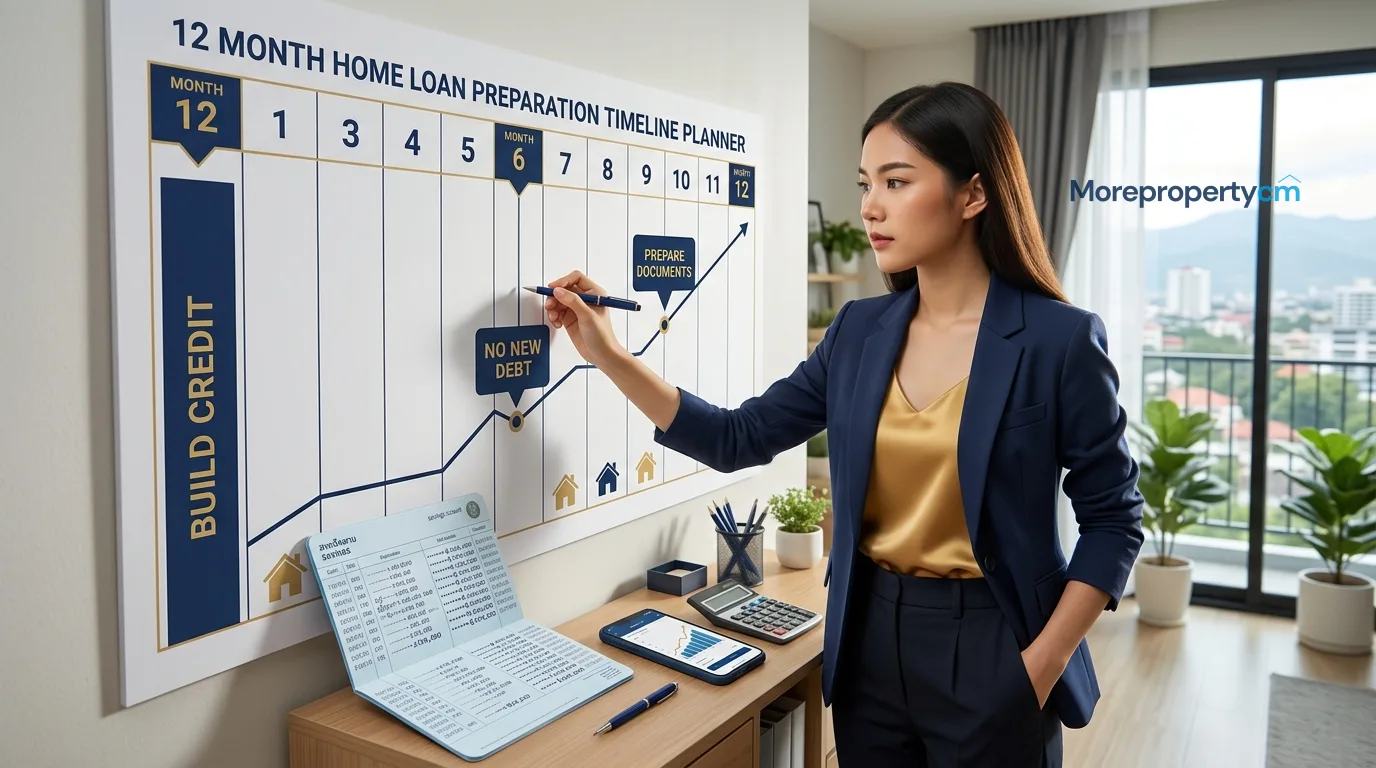
การเตรียมตัวสำหรับการขอสินเชื่อบ้านครั้งแรก 12 เดือนก่อนยื่นกู้ต้องทำอะไรบ้าง
การขอสินเชื่อบ้านไม่ได้เริ่มต้นตอนที่ยื่นเอกสาร แต่เริ่มต้นจากการเตรียมตัวล่วงหน้า 1 ปีขึ้นไปค่ะ
12 เดือนก่อนยื่นกู้: สร้างฐาน
สร้างประวัติเครดิตที่ดี
ถ้ายังไม่มีบัตรเครดิต ลองสมัครและใช้อย่างรับผิดชอบ ชำระเต็มจำนวนทุกเดือน ห้ามใช้เกิน 30% ของวงเงิน
ชำระหนี้ที่มีอยู่ให้ลดลง
DTI (Debt-to-Income Ratio) ที่ธนาคารพิจารณา: ภาระหนี้ทั้งหมดต้องไม่เกิน 40-45% ของรายได้ ถ้ามีหนี้บัตรเครดิตหรือสินเชื่อส่วนบุคคลสูง ควรลดลงก่อน
เริ่มเก็บเงินดาวน์และค่าใช้จ่ายวันโอนอย่างจริงจัง
เป้าหมาย: 20-30% ของราคาทรัพย์ที่ตั้งใจซื้อ บวกค่าใช้จ่ายวันโอนอีกประมาณ 3-5% เก็บในบัญชีออมทรัพย์ที่มีประวัติสม่ำเสมอ
6 เดือนก่อนยื่นกู้: ปรับพฤติกรรมการเงิน
ห้ามย้ายงาน (ถ้าเป็นพนักงานประจำ)
ธนาคารต้องการหลักฐานรายได้ที่มั่นคง พนักงานใหม่ที่ยังไม่ผ่านทดลองงานมักถูกปฏิเสธ
ห้ามสมัครสินเชื่อใหม่ใดๆ
การสมัครสินเชื่อทำให้เกิดการ Hard Inquiry ในประวัติเครดิต ซึ่งส่งผลเชิงลบในระยะสั้น
เก็บ Statement บัญชีธนาคารให้แสดงรายได้สม่ำเสมอ
ธนาคารดู Statement 6-12 เดือนล่าสุด รายได้ที่สม่ำเสมอและไม่มีการถอนเงินก้อนใหญ่แบบผิดปกติสำคัญมาก
ห้ามเบิกเงินสดจากบัตรเครดิต
การเบิกเงินสดจากบัตรเป็นสัญญาณที่ธนาคารมองไม่ดี
3 เดือนก่อนยื่นกู้: เตรียมเอกสาร
รวบรวมเอกสารทั้งหมดที่ต้องใช้ ตรวจสอบว่าชื่อในเอกสารทุกชุดถูกต้องตรงกัน เปรียบเทียบอัตราดอกเบี้ยจากอย่างน้อย 3-5 ธนาคาร
สัปดาห์ก่อนยื่นกู้
ตรวจสอบ Credit Score ของตัวเอง (ถ้าสามารถทำได้) และแก้ไขข้อมูลที่ผิดพลาดในรายงานเครดิต จัดเรียงเอกสารให้เป็นระเบียบ
ปัจจัยที่ส่งผลต่อการอนุมัติมากที่สุด
รายได้ต่อเดือนและความสม่ำเสมอ ประวัติการชำระหนี้ (สำคัญที่สุด) DTI ปัจจุบัน ระยะเวลาการทำงาน และเงินดาวน์ที่มี (ยิ่งดาวน์มาก อนุมัติง่ายและได้ดอกเบี้ยดีกว่า)
MORE Value. MORE Trust. Always.
สอบถามเพิ่มเติม หรือนัดชมทรัพย์ได้ที่
Line: @morecm | www.morepropertycm.co.th
อรกัญญา: 083-236-9428
เอกนรินทร์: 096-236-9745
การเตรียมตัวสำหรับการขอสินเชื่อบ้านครั้งแรก 12 เดือนก่อนยื่นกู้ต้องทำอะไรบ้าง
25 ส.ค. 69
123 ครั้ง